소득인정액 기즌으로 보는 기초생활수급자 신청빙법을 여러분을 위해 살펴보겠습니다. 기초생활수급자 선
정 여부는 단순히 소득만으로 결정되지 않고, 소득과 재산을 종합적으로 반영한 소득인정액을 기준으로 판
단됩니다. 따라서 신청을 준비하는 경우 자신의 소득인 해당 가구의 기준 중위소득 대비 어느 수준에 해당하
는지 확인하는 것이 중요합니다. 소득인정액의 개념과 산정 방법, 그리고 이를 기준으로 한 기초생활수급자
신청 자격에 대해 알기 쉽게 살펴보겠습니다.
소득인정액이란 무엇인가요?
✔ 답변 : 소득인정액은 가구의 월 소득(소득평가액)에 재산을 월 소득으로 환산한 금액(재산의 소득환산
액)을 더한 값입니다. 기초연금, 기초생활보장, 장애인연금 같은 복지 급여의 수급 자격을 판단할 때 쓰는 공
통 기준입니다. 월급이나 집값 하나만 보지 않고 소득과 재산을 하나의 숫자로 합산해 판단합니다.
공식: 소득인정액 = 소득평가액 + 재산의 소득환산액
2026년 기초연금 선정기준액은 얼마인가요?
단독가구는 월 소득인정액 247만 원 이하, 부부가구는 월 395만 2천 원 이하이면 기초연금을 받을 수 있습
니다. 보건복지부가 2026년 1월 발표한 기준으로, 전년보다 단독가구 기준 19만 원 올랐습니다.
| 구분 | 선정기준액(월 소득인정액) | 기초연금 최대 월 지급액 |
|---|---|---|
| 단독가구 | 247만 원 이하 | 34만 9,700원 |
| 부부가구 | 395만 2,000원 이하 | 부부 합계 55만 9,520원(각 20% 감액) |
핵심 포인트: 247만 원은 월급이 아니라 소득인정액 기준입니다. 근로소득은 공제가 적용되므로 월급 기준
으로는 더 높은 금액까지 가능합니다. 보건복지부 통계(2025년 9월)에 따르면 실제 수급자의 약 86%는 소
득인정액이 150만 원 미만입니다.
소득평가액은 어떻게 계산하나요?
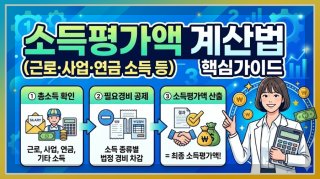
소득평가액은 근로소득, 사업소득, 재산소득, 공적이전소득(연금 등)을 합산해 공제를 적용한 값입니다. 이
중 근로소득은 공제가 큽니다.
근로소득 반영액 = (근로소득 − 116만 원) × 70%
월 116만 원을 먼저 빼고, 남은 금액에서 30%를 추가로 공제한다는 뜻입니다. 116만 원은 2026년 기준이
며 최저임금 인상에 따라 매년 조정됩니다. 그래서 일하는 어르신도 기초연금을 받을 수 있는 경우가 많습니
다.
재산의 소득환산액은 어떻게 계산하나요?
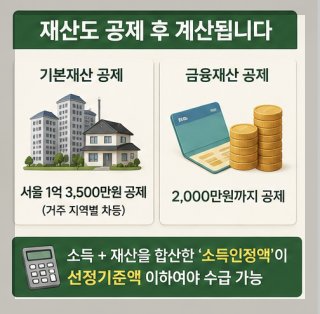
✔ 답변 : 재산은 그대로 소득처럼 잡히지 않습니다. 일정 금액을 공제한 뒤 연 4%를 적용해 월 소득으로
바꿉니다.
월 환산액 = {(일반재산 − 기본재산액) + (금융재산 − 2,000만 원) − 부채} × 4% ÷ 12개월
| 항목 | 2026년 공제 금액 |
|---|---|
| 기본재산액(대도시: 특별시·광역시·특례시 등) | 1억 3,500만 원 |
| 기본재산액(중소도시) | 8,500만 원 |
| 기본재산액(농어촌) | 7,250만 원 |
| 금융재산 공제 | 2,000만 원 |
| 부채 | 전액 차감 |
일반재산에는 주택, 토지, 임차보증금 등이 포함되고, 금융재산에는 예금, 적금, 주식, 보험 등이 포함됩니
다. 대도시인지 중소도시인지에 따라 공제액이 5,000만 원 차이 나므로 거주 지역 구분을 꼭 확인해야 합니
다.
주의: 차량가액이 4,000만 원 이상인 고급 자동차 등은 기본재산액 공제 없이 월 100%로 환산될 수 있습니
다. 골프·승마·콘도 회원권도 재산에 반영됩니다. 항목별 산정 방식이 다르므로 복지로 모의계산으로 확인
하세요.
소득인정액 계산 예시 2가지
예시 1. 대도시 단독가구, 월급 200만 원인 경우
- 일반재산 3억 원, 예금 5,000만 원, 부채 없음
- 소득평가액: (200만 − 116만) × 0.7 = 58만 8천 원
- 재산 환산액: {(3억 − 1억 3,500만) + (5,000만 − 2,000만)} × 4% ÷ 12 = 1억 9,500만 × 0.04 ÷ 12 =
- 65만 원
- 소득인정액 약 123만 8천 원 → 선정기준액 247만 원 이하이므로 대상 가능
예시 2. 대도시 가구, 소득 없이 재산만 많은 경우
- 일반재산 7억 원, 예금 2억 원, 부채 없음
- 재산 환산액: {(7억 − 1억 3,500만) + (2억 − 2,000만)} × 4% ÷ 12 = 7억 4,500만 × 0.04 ÷ 12 = 약
- 248만 3천 원
- 단독가구라면 247만 원을 넘어 제외될 수 있고, 부부가구(기준 395만 2천 원)라면 대상 가능
소득이 없어도 재산이 크면 탈락할 수 있고, 일을 해도 재산이 적으면 받을 수 있습니다. 위 예시는 간이 계
산이며 실제 금액은 신청 후 조사로 확정됩니다.
기초생활보장 소득인정액은 기초연금과 같은가요?
✔ 답변 : 공식 구조는 같지만 기준과 세부 공제는 다릅니다. 기초생활보장은 기준중위소득(2026년 1인
가구 약 256만 원)의 일정 비율로 급여별 기준을 정합니다. 생계급여 32%, 의료급여 40%, 주거급여 48%,
교육급여 50%입니다. 재산의 소득환산율, 기본재산액, 근로소득 공제도 제도마다 달라서 기초연금 계산 결
과를 그대로 적용하면 안 됩니다.
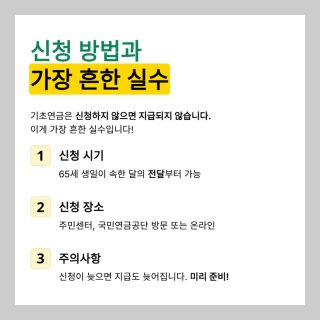
기초연금 신청 방법
- 대상: 만 65세 이상 (생일이 속한 달의 1개월 전부터 신청 가능)
- 방법: 복지로 온라인, 행정복지센터(주민센터), 국민연금공단 지사 방문
- 사전 확인: 복지로의 기초연금 모의계산으로 수급 가능 여부 확인
- 결과 확인: 신청 후 소득·재산 조사를 거쳐 결과 통보
기초연금은 자격이 되어도 신청해야 받을 수 있습니다. 자동 지급이 아니므로 반드시 신청하세요.
자주 묻는 질문(FAQ)
Q1. 소득인정액 247만 원은 월급 247만 원인가요?
아닙니다. 소득과 재산 환산액을 합친 값입니다. 근로소득은 공제가 적용되므로 월급 기준으로는 훨씬 높은
금액까지 해당될 수 있습니다.
Q2. 집이 있으면 기초연금을 못 받나요?
아닙니다. 기본재산액 공제(대도시 1억 3,500만 원 등)가 적용되고, 남은 금액만 연 4%로 환산됩니다. 주택
보유 자체가 탈락 사유는 아닙니다.
Q3. 일하고 있어도 기초연금을 받을 수 있나요?
네. 근로소득에는 월 116만 원 공제와 30% 추가 공제가 적용되어 소득인정액이 낮아집니다.
Q4. 부부 중 한 명만 기준을 넘으면 어떻게 되나요?
기준을 넘는 배우자는 제외되고, 기준을 충족하는 한 명이 감액 없이 단독가구 기준 금액을 받습니다.
Q5. 부부감액 20%는 없어지나요?
2026년 8월 기준으로 국회에서 단계적 폐지 법안이 논의 중이며 아직 확정되지 않았습니다. 최신 내용은 복
지로나 국민연금공단에서 확인하세요.
Q6. 탈락했는데 다시 받을 수 있나요?
재산 변동이나 기준 상향으로 기준을 충족하면 다시 신청할 수 있습니다. 산정 내역에 오류가 있다면 이의신
청도 가능합니다.
참고 자료 출처
- 보건복지부, 「2026년도 기초연금 선정기준액 발표」(2026.1.2) - KDI 경제교육·정보센터 게재본
- 복지로 기초연금 모의계산 및 신청 - www.bokjiro.go.kr
- 국민연금공단 기초연금 안내 - www.nps.or.kr
- 보건복지부 - www.mohw.go.kr (상담전화 129)
※ 수치는 2026년 10월 22일 기준이며, 공제 금액과 선정기준액은 매년 변경됩니다.
마무리
소득인정액은 소득평가액 + 재산의 소득환산액으로 계산하며, 2026년 기초연금 선정기준액은 단독가구
247만 원, 부부가구 395만 2천 원입니다. 근로소득은 월 116만 원 공제와 30% 추가 공제가 적용되고, 재
산은 기본재산액과 금융재산 2,000만 원, 부채를 뺀 뒤 연 4%로 환산됩니다. 그래서 월급이나 집값만 보고
나는 안 되겠다라고 판단하기는 이릅니다.
가장 정확한 방법은 복지로 모의계산으로 먼저 확인한 뒤, 가까운 행정복지센터나 국민연금공단에 신청하
는 것입니다. 기초연금은 자격이 되어도 신청하지 않으면 받을 수 없으니, 만 65세 생일 한 달 전부터 미리
준비하세요. 부모님이나 주변 어르신 중 기준을 몰라 신청하지 못한 분이 있다면 이 글을 공유해 주세요.